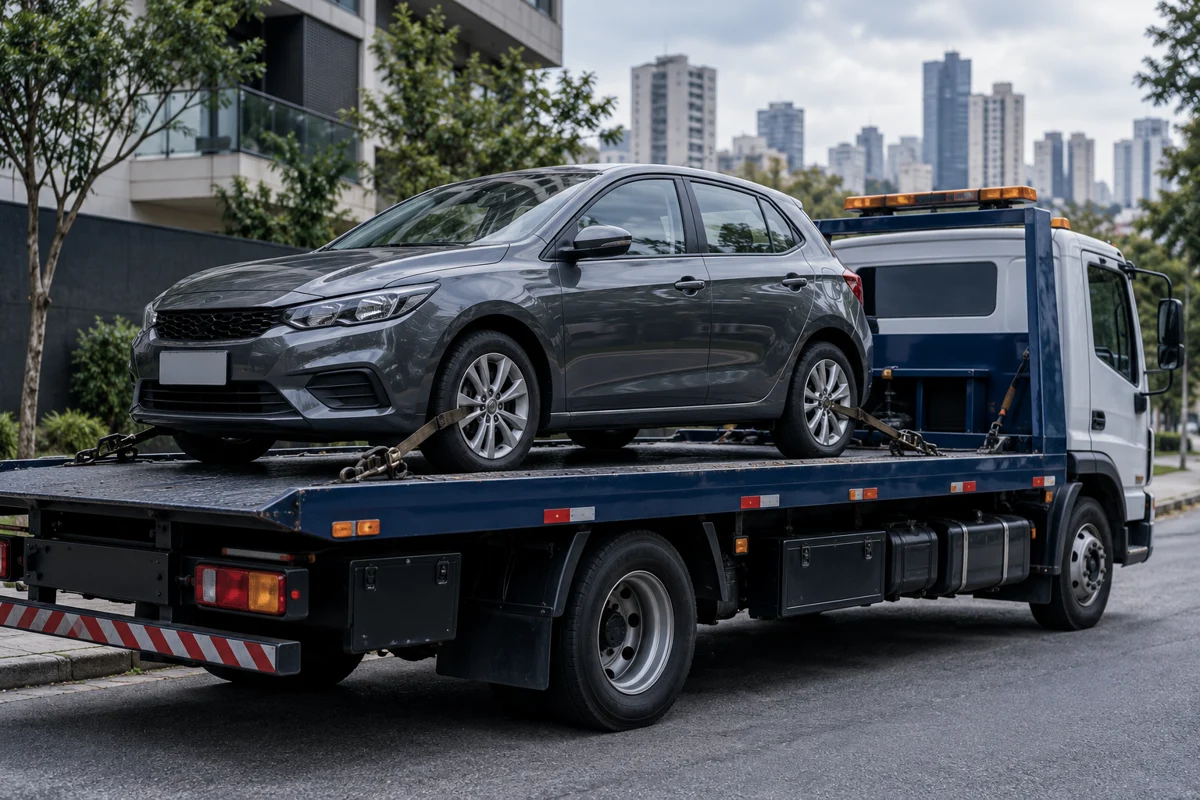
O atraso nas parcelas de um financiamento pode trazer uma preocupação que vai além da dívida: o risco de perder o próprio veículo. Mas será que o banco pode simplesmente tomar o automóvel? Existe alguma forma de impedir a apreensão?
Na maioria dos financiamentos de veículos, o contrato prevê uma garantia chamada alienação fiduciária. Isso significa que, enquanto o financiamento não for quitado, o veículo permanece vinculado ao banco como garantia do pagamento, embora o comprador possa utilizá-lo normalmente.
Por essa razão, quando há atraso nas parcelas, a instituição financeira pode solicitar a busca e apreensão do veículo, inclusive judicialmente. A legislação permite essa medida mesmo que exista apenas uma parcela em atraso, desde que estejam presentes os requisitos legais.
Entretanto, nem toda busca e apreensão é necessariamente válida.
Para retomar o veículo, o banco precisa observar determinadas exigências legais, entre elas a comprovação do atraso por meio de notificação encaminhada na forma exigida pela legislação. Além disso, a existência de cobranças indevidas, pagamentos não reconhecidos ou determinadas cláusulas abusivas no contrato pode, conforme as circunstâncias, justificar a contestação da medida.
Nessas situações, é possível apresentar defesa judicial, questionar a regularidade da cobrança e, quando houver fundamento, solicitar a suspensão da busca e apreensão ou a devolução do veículo.
E se o veículo já tiver sido apreendido?
Ainda existem providências possíveis, mas os prazos são curtos. Na busca e apreensão judicial, a legislação prevê, em regra, o prazo de cinco dias corridos após o cumprimento da ordem para o pagamento integral da dívida apresentada e comprovada pelo banco, permitindo a restituição do veículo. Também é possível apresentar defesa para discutir eventuais irregularidades no procedimento ou no contrato.
A negociação com a instituição financeira pode ser outra alternativa, especialmente quando o consumidor pretende regularizar a dívida e manter o veículo.
Por isso, receber uma notificação de cobrança ou uma ordem de busca e apreensão não significa que não exista solução jurídica. Cada situação exige a análise do contrato, dos valores cobrados e das providências adotadas pelo banco.
A orientação jurídica desde os primeiros sinais de cobrança pode ser importante para identificar eventuais irregularidades, avaliar as possibilidades de defesa e evitar consequências que poderiam ser prevenidas.